Consultoría de IA
Diagnóstico de IA gratuito y hoja de ruta para aplicar la IA donde aporta valor.
Más info¿Cuánto dinero tiene tu empresa «atrapado» en facturas pendientes de cobro? En muchas pymes, el ciclo que va desde que se confirma un pedido hasta que el dinero entra en el banco está lleno de tareas manuales, hojas de cálculo y errores que retrasan la liquidez. La automatización order-to-cash aborda precisamente ese problema: conectar pedidos, facturación, conciliación bancaria y cobros en un flujo continuo para cobrar antes, con menos errores y con una visión clara de tu tesorería.
En este artículo te explicamos, paso a paso, cómo automatizar el ciclo order-to-cash en un departamento financiero de pyme, integrando tu ERP con la banca y poniendo el foco donde de verdad importa: el flujo de caja.
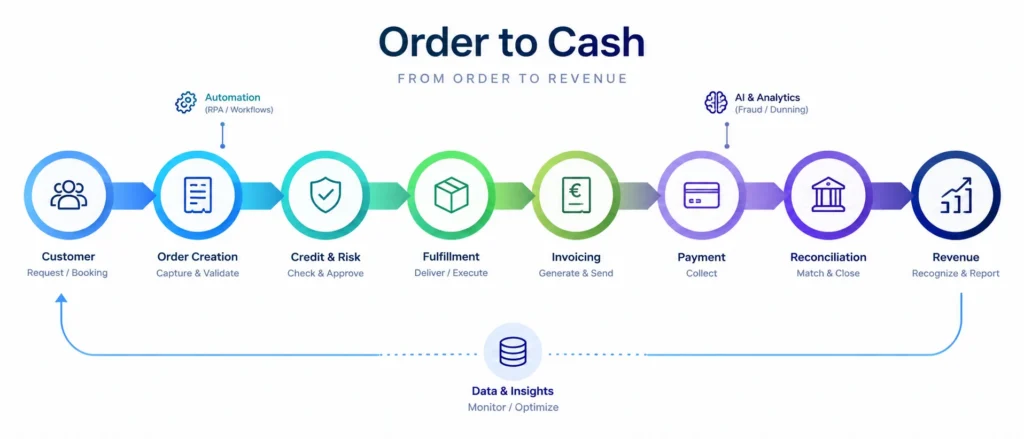
El ciclo order-to-cash (O2C) engloba todas las etapas que transforman una venta en dinero cobrado. De forma resumida:
Cuando estos pasos se ejecutan de forma manual, aparecen retrasos, duplicidades y errores humanos que alargan el periodo medio de cobro (DSO) y tensionan la caja. La automatización order-to-cash reduce ese tiempo, libera al equipo financiero de tareas repetitivas y aporta trazabilidad de principio a fin.
Acortar el ciclo O2C tiene un efecto directo en el flujo de caja. Cada día que se reduce el periodo de cobro es dinero disponible antes para pagar a proveedores, invertir o afrontar imprevistos sin recurrir a financiación externa. Además, una gestión más ágil y profesional de los cobros contribuye a la reducción de morosidad y a relaciones más sanas con los clientes.
Antes de elegir herramientas, conviene ver el ciclo O2C completo. En cada fase hay tareas que se pueden automatizar y otras en las que el criterio de una persona sigue siendo clave.
Todo empieza cuando el cliente confirma un pedido. Aquí se puede automatizar la captura del pedido desde el eCommerce, el correo o el portal de clientes, la comprobación de precios y condiciones pactadas, y la validación del límite de crédito. Así, los pedidos con datos incompletos se detectan antes de que lleguen a facturación.
Cuando el pedido se sirve, la factura debería salir sola desde el ERP, con los datos del albarán. La automatización evita facturas olvidadas, importes mal copiados y retrasos entre la entrega y la emisión. También permite enviar la factura por el canal que prefiera cada cliente.
En esta fase se programan los recordatorios, se registran las promesas de pago y se escalan los impagos. La automatización se encarga de lo repetitivo, mientras el equipo financiero se centra en las conversaciones que requieren negociación.
Por último, los cobros que llegan al banco se cruzan con las facturas abiertas. Si las reglas de conciliación están bien definidas, solo las excepciones (pagos parciales, referencias erróneas o pagos agrupados) necesitan revisión manual.
Con los datos del ciclo integrados, es posible tener cuadros de mando con el DSO, la cartera vencida o la previsión de cobros sin preparar informes a mano cada semana.
¿No sabes por dónde empezar con la IA? Revisamos tus procesos y tus datos y te decimos dónde puede ayudarte. El diagnóstico es gratuito.
No se trata de automatizar por automatizar, sino de intervenir en los puntos donde más se pierde tiempo y dinero.
La automatización de facturación genera las facturas directamente desde los pedidos o albaranes registrados en el ERP, aplicando impuestos, descuentos y condiciones de pago sin intervención manual. Sus ventajas:
Un buen workflow de cobros convierte la reclamación reactiva en un proceso proactivo y sistemático. En lugar de esperar a que alguien recuerde llamar, el sistema:
Este enfoque reduce la carga de trabajo del equipo y mejora las tasas de recuperación sin dañar la relación comercial.
La conciliación bancaria automática es una de las tareas con mayor retorno. Mediante la conexión con la banca (a través de agregadores, normas bancarias o APIs), los movimientos se cotejan de forma automática con las facturas emitidas:
Todo lo anterior solo funciona bien si existe una sólida integración ERP finanzas. El ERP es el corazón donde conviven pedidos, clientes, facturas y saldos. Conectarlo con la banca, las pasarelas de pago y las herramientas de cobro elimina la doble introducción de datos y garantiza que todos trabajen con información única y actualizada.
Una implantación exitosa no es un big bang, sino un proceso por fases:
La automatización clásica funciona con reglas fijas. La inteligencia artificial añade capacidad para tratar información no estructurada y para priorizar. Por ejemplo, puede leer pedidos que llegan en PDF o por correo y convertirlos en datos para el ERP. También puede proponer el emparejamiento de un cobro con varias facturas cuando la referencia no coincide, o ordenar la cartera según la probabilidad de retraso.
Los agentes de IA van un paso más allá: consultan varios sistemas, deciden el siguiente paso dentro de unos límites y actúan. Un agente puede preparar el recordatorio adecuado para cada cliente, registrar la respuesta y avisar a una persona cuando detecta un caso que no debe gestionar solo. En nuestro servicio de automatización de procesos con IA combinamos ambos enfoques. Y si no tienes claro por dónde empezar, nuestra consultoría de inteligencia artificial te ayuda a priorizar.
Eso sí, la IA no sustituye al control. En finanzas conviene que cada acción automática quede registrada y que las decisiones sensibles, como un aplazamiento o una quita, las apruebe una persona.
Al automatizar el ciclo O2C, conviene esquivar algunos tropiezos habituales:
Cuentas a cobrar es una parte del ciclo. El order-to-cash empieza antes, en el pedido, e incluye facturación, cobro y conciliación. Por eso automatizar solo el cobro deja fuera muchos de los errores que nacen en el pedido o en la factura.
No necesariamente. En muchos casos basta con integrar el ERP actual con la banca y con las herramientas de cobro. Hay que cambiarlo solo si el sistema no permite extraer ni recibir datos de forma fiable.
Por el diagnóstico. Mide cuánto tarda hoy cada fase y dónde se acumulan las tareas manuales. Después elige una sola palanca, como la conciliación o la facturación, y amplía cuando funcione.
No, si está bien diseñada. Los recordatorios automáticos son puntuales y coherentes, y el equipo gana tiempo para atender en persona a los clientes que lo necesitan.
La automatización order-to-cash no es un lujo reservado a grandes corporaciones. Con las herramientas adecuadas y una buena integración entre ERP y banca, cualquier pyme puede cobrar antes, reducir errores, mejorar su tesorería y ganar tranquilidad financiera. El resultado es un flujo de caja más previsible y un equipo financiero centrado en decisiones, no en tareas repetitivas.
En El Punto Azul diseñamos soluciones a medida que conectan tu ERP, tu banca y tus procesos de cobro con inteligencia artificial. Si quieres analizar cómo acortar tu ciclo order-to-cash, hablemos: te ayudamos a dar el primer paso hacia una tesorería más ágil y sin errores.
Cuéntanos a qué se dedica tu empresa y qué te gustaría resolver. Con 3 o 4 líneas es suficiente; después te proponemos el siguiente paso.
Protección de datos: el responsable es El punto azul SL. Los datos que nos envíes se usarán solo para responder a tu consulta. Más información en nuestra política de privacidad.
Revisamos tus procesos y tus datos y te decimos dónde puede ayudarte la IA y por dónde empezar. El diagnóstico es gratuito y sin compromiso.
Llevamos más de 20 años gestionando proyectos de desarrollo de software, gestionando estrategias de marketing digital, y en los últimos años incorporando toda la potencia de IA en los entornos empresariales.